
Courtier à Annecy spécialiste de tous les frontaliers suisses
Mutuelle frontalier suisse : votre estimation immédiate*
Estimez le prix de votre mutuelle en 3 clics. Je compare ensuite avec mes assureurs partenaires pour trouver la meilleure offre pour vous.
2027
Frontalier suisse : votre tarif en 1 minute
Je souhaite estimer :
*Estimation indicative et non contractuelle, pour une personne seule. Couple ou famille : devis personnalisé gratuit.
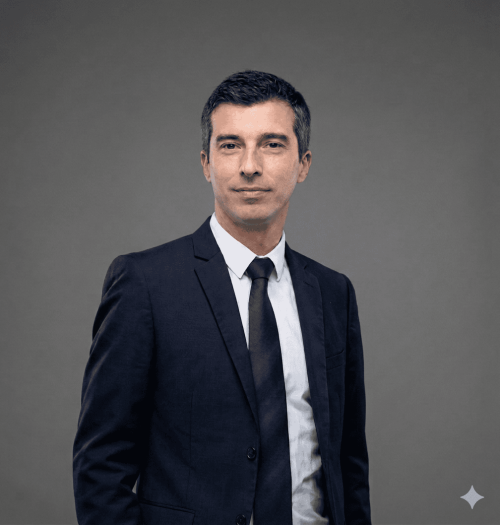
Florent Schittulli, courtier indépendant
Mis à jour le 28 septembre 2026
+13 ans
d’expérience en Suisse et en France
35+
Assureurs partenaires
300+
Frontaliers suivis
24 h
Délai de réponse
Quelle est votre situation ?
Je cherche une mutuelle
Vous payez trop cher ou vous êtes mal remboursé ? Je compare les offres de mes assureurs partenaires selon votre régime.
Je deviens frontalier
Vous avez 3 mois pour choisir entre LAMal et CMU/PUMa, et ce choix est en principe définitif.
Je protège mes revenus et ma famille
Salarié : décès, obsèques, épargne. Indépendant : arrêt de travail et invalidité couverts jusqu’à la retraite.
En bref
Affilié à la LAMal ou à la CMU/PUMa, un frontalier suisse a intérêt à souscrire une mutuelle française : elle rembourse ce que le régime obligatoire laisse à votre charge (dépassements d’honoraires, optique, dentaire, hospitalisation). En 2026, comptez environ 18 € à 168 € par mois pour une personne seule, selon votre âge, votre lieu de résidence (Alsace-Moselle ou non) et le niveau de garanties. En tant que courtier indépendant, je compare les offres de mes assureurs partenaires pour trouver le meilleur rapport garanties/prix.
Pourquoi une mutuelle est-elle importante pour un frontalier suisse ?
Votre régime d’assurance maladie obligatoire (LAMal ou CMU/PUMa appelé aussi CNTFS) prend en charge une partie de vos dépenses de santé, mais certains frais restent à votre charge.
Selon votre régime et votre contrat, une complémentaire santé spécifique frontalier intervient pour :
- L’optique et les lunettes : prise en charge des verres simples ou complexes (+montures), des lentilles et des opérations lasers.
- Le dentaire et l’orthodontie : remboursement des couronnes, implants et soins non remboursés.
- L’hospitalisation : couverture de la chambre particulière et des dépassements d’honoraires.
- La médecine douce / médecine alternative : prise en charge suivant les contrats et praticiens.
- Les soins en Suisse : prise en charge de la quote-part selon les conditions prévues par votre contrat.
- La protection de toute la famille : formules adaptées aux besoins des ayants droit, assistance médicale, protection juridique, etc.
Le niveau de remboursement varie fortement d’un contrat à l’autre : c’est pourquoi il est essentiel de comparer les garanties réelles plutôt que le seul prix mensuel.
Combien coûte une mutuelle frontalier suisse ?
Il n’existe pas de tarif unique pour les frontaliers suisses. Le coût d’une complémentaire santé dépend de plusieurs facteurs clés :
- Votre âge et votre lieu de résidence ;
- Votre situation familiale (seul, en couple, avec enfants) ;
- Votre régime de base (LAMal ou CMU/PUMa) ;
- Vos besoins spécifiques en soins courants, médecine douce, optique, dentaire ou hospitalisation ;
- Le niveau de garantie et de remboursement sélectionné.
Quel est le prix d’une mutuelle selon votre profil ?
Le niveau de couverture nécessaire dépend fortement de votre situation personnelle et professionnelle.
Jeune frontalier
Si vos dépenses de santé sont limitées, vous pouvez privilégier une formule essentielle intégrant de bonnes garanties en cas d’hospitalisation ou d’imprévu, tout en maîtrisant votre budget, dès 40€/mois.
Couple ou famille
Avec plusieurs personnes à assurer, les besoins se diversifient : orthodontie pour les enfants, pédiatrie, ostéopathe, optique ou soins courants. Une formule famille permet de regrouper vos garanties de manière optimale et de réaliser des économies (réduction famille appliquée).
Frontalier avec des besoins de santé importants
En cas de dépenses régulières en optique, dentaire, consultations spécialisées ou médecine douce, il est recommandé d’opter pour un niveau de remboursement supérieur. Le coût de la cotisation est alors amorti par la réduction de votre reste à charge.
Première estimation en 3 clics : estimer ma mutuelle frontalier
À lire aussi : le prix d’une mutuelle frontalier selon votre âge et votre profil.
LAMal ou CMU/PUMa : votre mutuelle est-elle la même ?
Non. Votre régime d’assurance maladie obligatoire détermine directement le fonctionnement de votre complémentaire santé.
Vous êtes affilié à la LAMal suisse
Vous cotisez à l’assurance maladie suisse. Votre mutuelle frontalier suisse intervient en complément pour prendre en charge vos soins en France aux tarifs français et peut prendre en charge la quote-part pour les soins en Suisse.
Vous êtes affilié à la CMU/PUMa
Votre prise en charge relève du système français. Votre mutuelle fonctionne de manière classique en venant compléter les remboursements de l’Assurance Maladie française (Sécurité sociale). Aucun soin médical volontaire n’est remboursé s’il a été réalisé en Suisse, seules les urgences sont couvertes.
Vous hésitez encore entre les deux options ? Découvrez notre analyse détaillée : LAMal ou CMU/PUMa : quelle solution choisir pour un frontalier suisse ?
Quelles garanties privilégier pour votre contrat ?
Les garanties à choisir doivent correspondre à vos dépenses réelles et à vos habitudes de soins.
Le détail poste par poste : quelles garanties choisir pour votre mutuelle frontalier (soins en Suisse, franchise LAMal, dentaire, optique).
Optique : lunettes et lentilles
Les équipements optiques génèrent souvent un reste à charge élevé. Vérifiez les plafonds de remboursement applicables aux verres complexes, aux montures et aux lentilles de contact.
En savoir plus sur la prise en charge optique et lunettes pour frontalier
Dentaire et orthodontie
Les prothèses, implants et traitements d’orthodontie font partie des postes les plus coûteux. Comparez attentivement les pourcentages de remboursement et les plafonds annuels.
En savoir plus sur les garanties dentaires et orthodontie pour frontaliers
Hospitalisation
En cas d’hospitalisation en France ou en Suisse, vérifiez la prise en charge de la chambre particulière, des dépassements d’honoraires chirurgicaux et des frais de séjour.
Médecine douce
Ostéopathe, chiropracteur, acupuncteur : ni la LAMal ni la CMU/PUMa ne les remboursent vraiment. Seule votre mutuelle peut prendre en charge une partie de ces séances. Tout savoir sur la médecine douce pour les frontaliers.
Peut-on avoir une mutuelle en étant affilié à la LAMal ?
Oui. La LAMal assure votre couverture de base, mais elle applique des franchises et des quotes-parts (uniquement pour les soins en Suisse) et ne couvre que très peu certains postes comme l’optique ou le dentaire en France. Souscrire une complémentaire spécifique pour assurés LAMal permet de combler ces manques et de vous soigner sereinement des deux côtés de la frontière.
Peut-on avoir une mutuelle en étant affilié à la CMU/PUMa ?
Oui. La CMU/PUMa prend en charge vos soins selon les barèmes de la Sécurité sociale française. Une mutuelle frontalier vient rembourser le ticket modérateur, les dépassements d’honoraires et les prestations non couvertes par le régime obligatoire (chiropracteur, podologue, chambre individuelle, médicaments non remboursés, vaccins, orthodontie adulte, etc.).
Comment bien choisir sa mutuelle de frontalier ?
Pour choisir le contrat idéal, nous vous conseillons de vérifier 5 critères essentiels :
- Le rapport garanties/prix : une cotisation faible masque souvent des franchises élevées ou des remboursements limités.
- Les plafonds annuels : particulièrement déterminants pour l’optique, le dentaire et les prothèses.
- La prise en charge des soins en Suisse : indispensable si vous consultez des praticiens ou spécialistes côté suisse, même si vous êtes affilié CMU/PUMa.
- Les délais de carence : vérifiez précisément les conditions applicables à votre contrat, notamment en cas de changement récent de couverture.
- L’adaptation à la famille : Vérifiez les tarifs et avantages pour les enfants et le conjoint.
Pourquoi faire appel à un courtier spécialisé pour frontaliers ?
Les besoins de santé d’un travailleur frontalier ne ressemblent pas à ceux d’un résident français classique.
En tant que courtier indépendant spécialisé, intervenant sur l’ensemble des départements frontaliers avec la Suisse, mon rôle est de :
- Analyser votre situation (LAMal ou CMU/PUMa) et vos besoins réels ;
- Comparer les offres des compagnies d’assurance spécialisées partenaires ;
- Sélectionner un contrat équilibré, sans garanties superflues ;
- Vous accompagner dans vos démarches administratives et de résiliation.
- Être à vos côtés durant toute la vie du contrat.
Vous voulez votre tarif exact ? Recevoir mon devis gratuit sous 24 h
En savoir plus sur la vie du frontalier suisse
La mutuelle santé n’est qu’un volet de votre statut de frontalier. Pour optimiser l’ensemble de votre situation administrative et financière, consultez nos guides dédiés :
- Impôts & Fiscalité : Tout savoir sur le prélèvement à la source et la déclaration d’impôts des frontaliers.
- Assurance emprunteur : en CHF et euros
- Bilan retraite : spécial frontalier
Comment ça se passe
1
Vous simulez
Une première estimation en quelques secondes.
2
On échange 20 minutes
Par téléphone, en visio ou à lors d’un rendez-vous. Je chiffre votre devis réel.
3
Vous décidez
Étude gratuite et sans engagement.
Florent Schittulli, courtier spécialiste des frontaliers
Plus de 13 ans de métier, d’abord à Genève puis en France depuis 2023. Je connais la LAMal, la CMU/PUMa et les pièges fiscaux des deux côtés de la frontière. Indépendant, je compare les offres de mes assureurs partenaires, je ne vends pas un assureur.
Stratégie Future SARL – Courtier en assurances – ORIAS 23 003 102 – Contrôlé par l’ACPR
Questions fréquentes
La mutuelle est-elle obligatoire pour un frontalier suisse ?
Non, la complémentaire santé reste facultative. Cependant, au vu des restes à charge possibles sur certains soins (notamment médecine douce, dentaires, optiques ou en cas d’hospitalisation), elle est fortement recommandée.
Ai-je besoin d’une mutuelle si je suis à la LAMal ?
Oui. Être affilié à la LAMal vous permet aussi de vous faire soigner en France, au même titre et aux mêmes conditions qu’un assuré CMU/PUMa. La mutuelle peut rembourser votre quote-part en Suisse et les frais non couverts en France.
Ai-je besoin d’une mutuelle si je suis à la CMU/PUMa ?
La CMU/PUMa rembourse comme la Sécurité sociale : le ticket modérateur, les dépassements d’honoraires, l’optique et le dentaire restent en grande partie à votre charge. Une mutuelle couvre ce reste à charge.
Existe-t-il un délai de carence lors de la souscription d’une mutuelle frontalier ?
Cela dépend du contrat et de votre situation, notamment si vous justifiez d’une couverture antérieure continue. Mais pour vous, nous avons sélectionné des offres sans délai de carence ni franchise (hors options), contactez-moi.
La télétransmission Noémie fonctionne-t-elle avec les soins dispensés en Suisse ?
En général, la télétransmission automatique fonctionne pour les soins réalisés en France ; pour les soins effectués en Suisse, une transmission manuelle des factures acquittées est le plus souvent nécessaire.
Comment résilier ma mutuelle actuelle pour passer sur un contrat frontalier ?
Selon la loi de résiliation infra-annuelle, vous pouvez, sous certaines conditions, résilier votre contrat en cours d’année après une première période de souscription. Un changement de situation professionnelle, comme une nouvelle embauche en Suisse, peut également ouvrir un droit à résiliation anticipée. Les modalités précises dépendent de votre contrat actuel. Je m’occupe de votre résiliation sans frais ! Contactez-moi.
Quelle est la prime LAMal Helsana 2027 pour un frontalier ?
En 2027, la prime LAMal Helsana d’un frontalier adulte résidant en France est de 209,30 CHF par mois sans accident (225,00 CHF avec accident), contre 200 CHF en 2026. Pour les 19-25 ans, Swica devient moins chère : 178,30 CHF. Voir toutes les primes LAMal 2027.
Combien de temps ai-je pour choisir entre LAMal et CMU/PUMa ?
Vous disposez de 3 mois à partir du début de votre activité en Suisse pour exercer votre droit d’option. Sans choix de votre part dans ce délai, vous êtes affilié à la LAMal.
Peut-on changer de régime après son choix ?
En principe non : le droit d’option est irrévocable. D’où l’intérêt de comparer avant de décider.
Quel régime coûte le moins cher ?
Cela dépend surtout de vos revenus et de votre foyer. La cotisation CMU/PUMa est proportionnelle à votre revenu fiscal, la prime LAMal est fixée par personne, quel que soit votre salaire. Le simulateur vous donne une première réponse.
Votre étude est-elle vraiment gratuite ?
Oui, votre étude est sans engagement.
J’accompagne les frontaliers de
Rendez-vous à domicile, au bureau à Annecy ou par téléphone
Rendez-vous à domicile, sur votre travail ou par téléphone
Rendez-vous à domicile, sur votre travail ou par téléphone
Rendez-vous en visio ou par téléphone
Demandez votre étude gratuite
Je vous rappelle sous 24 h pour chiffrer votre situation réelle. Sans engagement.